令和9年度から適用される個人住民税(町・県民税)の主な改正について
令和8年度税制改正において、物価上昇局面における税負担の調整及び就業調整への対応の観点から、給与所得控除の見直し、各種扶養控除等に関する所得要件等の引き上げが行われました。
改正は令和8年1月1日から 12 月 31 日までの収入を基礎とする令和9年度の個人住民税に適用されます。
※所得税で適用される「基礎控除」に関する見直しについては、国税庁ホームページ『令和8年度税制改正による所得税の基礎控除の引上げ等について(国税庁)』(外部リンク)をご参照ください。
給与所得控除の見直し
給与所得者に適用される給与所得控除について、給与収入金額が220万円以下の場合の最低保障額が最大9万円引き上げられます。
控除額
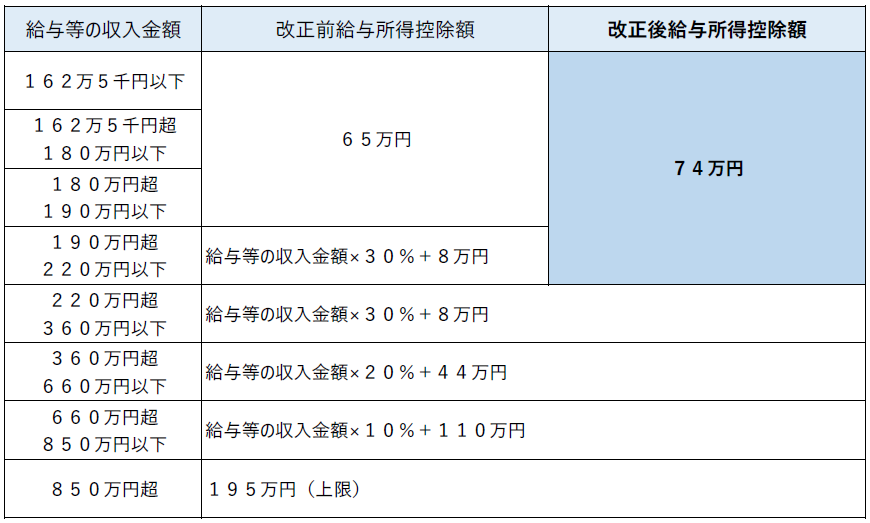
※給与等の収入金額が220万円以上660万円未満の場合の給与所得控除額は上記の表にかかわらず、所得税法別表5の表(法令データ提供システム)<外部リンク>によって求めた額となります。
各種扶養控除等に関する所得要件・控除額の引き上げ
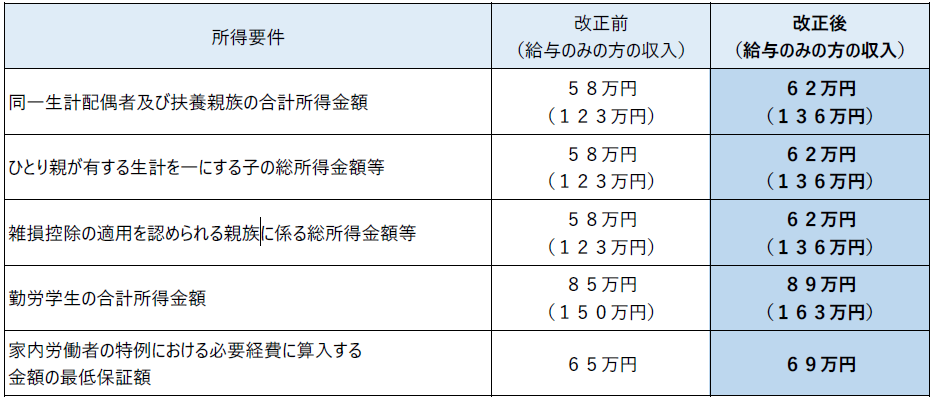
各種扶養控除等の適用を受ける場合における所得要件額が4万円引き上げられます。
対象者及び改正内容
掲載日 令和8年10月8日
更新日 令和8年10月9日
【アクセス数 】
【このページについてのお問い合わせ先】
お問い合わせ先:
ORIGAMIのまちかみのかわ 税務課 住民税係
住所:
〒329-0696 栃木県河内郡上三川町しらさぎ一丁目1番地
電話:
0285-56-9122
FAX:
0285-56-6868